Bonjour toi,
Gérer son budget quand on vit seule, ce n’est pas toujours évident. Quand on est seule à payer son loyer, ses factures, ses courses, ses transports et toutes les petites dépenses du quotidien, il peut parfois être difficile de savoir exactement où part notre argent.
Pendant longtemps, j’ai simplement regardé mon compte bancaire et essayé de faire attention à mes dépenses. Le problème, c’est qu’entre les courses, les petites commandes, les sorties, les abonnements et les dépenses imprévues, l’argent peut partir beaucoup plus vite qu’on ne le pense.
Aujourd’hui, j’ai donc décidé de m’organiser différemment.
Je ne prétends absolument pas avoir trouvé LA méthode parfaite pour gérer son argent. C’est simplement une organisation qui fonctionne plutôt bien pour moi et qui me permet de savoir où j’en suis au cours du mois.
Alors aujourd’hui, je vous emmène dans les coulisses de mon budget.
Première étape : quand mon salaire arrive
Le jour où mon salaire arrive sur mon compte, j’essaie de ne pas considérer que tout cet argent est disponible, car en réalité, il ne l’est pas du tout.
C’est probablement l’une des choses qui m’a le plus aidée dans mon organisation.
Avant de penser aux restaurants, aux vêtements ou aux petits plaisirs du mois, je commence par répartir mon argent.
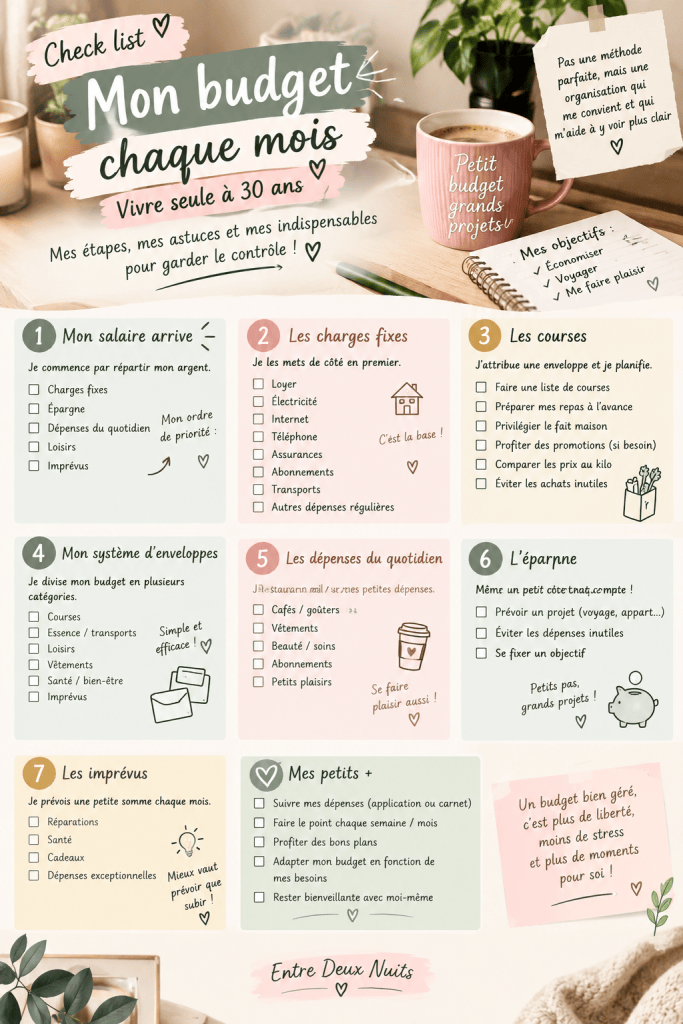
Mon ordre de priorité est généralement le suivant :
Salaire → charges fixes → épargne → dépenses du quotidien → loisirs → imprévus.
L’idée est simple : je donne une mission à mon argent dès le début du mois au lieu d’attendre la fin pour voir ce qu’il reste.
Les charges fixes : la première chose que je mets de côté
La première partie de mon budget est consacrée à toutes les dépenses que je sais devoir payer chaque mois.
On retrouve notamment :
- le loyer ;
- l’électricité ;
- Internet ;
- le téléphone ;
- les assurances ;
- les abonnements ;
- les transports ;
- et toutes les autres dépenses qui reviennent régulièrement.
Ces dépenses sont prioritaires parce que je sais qu’elles vont forcément tomber.
J’ai donc calculé l’ensemble de mes dépenses fixes. Chaque mois, je retire cette somme de mon salaire afin de savoir précisément quel montant il me reste réellement pour le reste de mon budget.
Une fois cette partie du budget prévue, je sais déjà quelle somme je peux consacrer à mes dépenses du quotidien.
Et ça change beaucoup de choses psychologiquement : je ne regarde plus mon solde bancaire en me disant « j’ai encore XXX € », mais plutôt « j’ai XXX € pour mes dépenses du quotidien ».
Ensuite viennent les courses
Les courses représentent une grosse partie de mon budget mensuel. Et avec la hausse du coût de la vie, je pense que nous sommes nombreux à devoir faire davantage attention à ce poste de dépenses.
Plutôt que de faire mes courses au hasard, j’essaie maintenant de leur attribuer une enveloppe précise.
Je prépare généralement mes repas à l’avance, notamment lorsque je sais que ma semaine va être chargée. J’essaie de calculer au maximum le montant de mes courses afin de gérer au mieux mon budget.
Je fais également pas mal de fait maison à l’avance. Préparer certains aliments ou goûters moi-même me permet de réduire le coût de mes dépenses et, en plus, je trouve ça plutôt agréable de préparer mes petits plats maison.
Je partage d’ailleurs pas mal de recettes sur le blog, alors n’hésitez pas à aller y faire un tour !
Je fais aussi une liste de courses afin d’éviter les achats inutiles.
Pour certains produits non périssables que j’utilise régulièrement, comme la lessive, les pâtes ou encore le shampoing, j’essaie de profiter des promotions lorsqu’elles sont réellement intéressantes.
Mais attention : acheter quelque chose uniquement parce que c’est en promotion ne permet pas forcément de faire des économies.
Si je n’en ai pas besoin, je ne l’achète pas.
J’essaie également de regarder le prix au kilo. On pense parfois faire une bonne affaire parce qu’un paquet semble moins cher, alors qu’en réalité, son prix au kilo est plus élevé qu’un autre produit.
Mon système d’enveloppes

C’est probablement l’une des choses qui m’aide le plus à visualiser mon budget.
J’ai un petit classeur avec des enveloppes dédiées à différentes dépenses.
L’idée est toute simple : plutôt que d’avoir une seule grosse somme disponible sur mon compte, je divise mon budget en plusieurs catégories.
Par exemple :
Courses
Une somme déterminée pour mon alimentation.
Essence / transports
Pour mes déplacements du mois.
Loisirs
Restaurants, sorties, petits plaisirs…
Épargne
Une somme que je mets volontairement de côté.
Imprévus
Pour les dépenses que je n’avais pas prévues.
Ce système me permet de voir très concrètement ce qu’il me reste.
Et surtout, il m’aide à réfléchir avant de dépenser.
Si mon enveloppe « loisirs » est presque vide, je sais que je dois attendre avant de prévoir une nouvelle sortie.
J’ai d’ailleurs détaillé tout cela dans deux articles que je vous mets juste ici : [article 1] et [article 2].
Et l’épargne dans tout ça ?
J’ai également essayé de changer une petite habitude : ne plus épargner uniquement avec ce qu’il reste à la fin du mois.
Parce que soyons honnêtes…
Si j’attends le 30 du mois pour me dire « je vais mettre de côté ce qu’il me reste », il y a de grandes chances qu’il ne reste pas grand-chose !
Je préfère donc prévoir mon épargne dès le début du mois.
Même lorsque la somme n’est pas énorme, je trouve cela plus intéressant de mettre régulièrement un peu de côté que d’attendre le mois parfait où je pourrai économiser beaucoup.
Mon objectif n’est pas de me priver de tout pour économiser.
J’ai aussi envie de profiter de mon argent.
Voyager, aller au restaurant, acheter quelque chose qui me fait plaisir… tout cela fait aussi partie de la vie.
Pour moi, le budget doit justement permettre de trouver un équilibre entre économiser et profiter.
Je garde également une petite partie pour les imprévus
C’est une catégorie que j’avais tendance à oublier auparavant.
Pourtant, les imprévus arrivent toujours au mauvais moment.
Une réparation, une dépense imprévue, un appareil qui tombe en panne, une dépense pour la voiture ou tout simplement une facture plus importante que prévu…
C’est pour cela que j’essaie de garder une somme disponible spécialement pour ces situations.
Cette enveloppe n’est pas destinée à financer une sortie ou un achat coup de cœur.
Elle est là uniquement pour les moments où je me dis :
« Bon… ça, je ne l’avais vraiment pas prévu. »
Et honnêtement, savoir que cette petite réserve existe est plutôt rassurant.
Et les loisirs ?
Je pense que c’est important d’en parler parce que gérer son budget ne veut pas dire arrêter de vivre.
Je pourrais décider de supprimer complètement les restaurants, les sorties, les voyages ou les petits plaisirs pour économiser davantage.
Mais ce n’est pas la vie que j’ai envie de mener.
J’ai donc préféré intégrer les loisirs directement dans mon budget.
Si je sais que j’ai une certaine somme disponible pour mes sorties du mois, je peux en profiter sans culpabiliser.
Je sais aussi que certains mois sont plus calmes que d’autres au niveau des sorties. Par exemple, je sais que pendant l’été, j’ai tendance à aller plus facilement au restaurant.
C’est pour cette raison que je mets chaque mois de l’argent de côté dans mon enveloppe « loisirs ». Cette somme peut ainsi me servir tout au long de l’année, même pendant les mois où j’ai davantage envie de sortir.
Et si j’ai envie de faire une dépense plus importante, j’essaie simplement de l’anticiper.
Anticiper, c’est probablement l’une des meilleures façons d’éviter de se retrouver dans le rouge.
J’essaie donc d’épargner petit à petit, même lorsque la somme paraît minime. Par exemple, je mets de l’argent de côté toute l’année pour un gros voyage.
Cela me permet d’anticiper mes vacances et de ne pas avoir à sortir une grosse somme d’un seul coup au moment du départ.
C’est finalement ça que j’apprends petit à petit avec le budget :
je ne cherche pas à dépenser le moins possible, je cherche à savoir où je veux que mon argent aille.
À quoi ressemble mon budget ?
Sans forcément entrer dans le détail de mon salaire, voici comment je réfléchis à la répartition de mon argent :
1. Les charges fixes
→ ce que je dois absolument payer.
2. L’épargne
→ ce que je décide de mettre de côté avant de commencer à dépenser.
3. Les courses
→ mon budget alimentation du mois.
4. Les transports
→ essence et autres déplacements.
5. Les loisirs
→ restaurants, sorties et petits plaisirs.
6. Les imprévus
→ une réserve pour les dépenses auxquelles je ne m’attendais pas.
Et enfin, s’il reste quelque chose, je peux décider de le laisser sur mon compte, de l’ajouter à mon épargne ou de prévoir une dépense future.
Ce qui ne fonctionne pas toujours
Je pourrais vous faire croire que depuis que j’ai un budget, tout est parfaitement maîtrisé.
Mais absolument pas !
Il y a des mois où je dépense plus que prévu. Mais je pars du principe que je ne dépense pas l’argent que je n’ai pas.
Il y a des mois où les courses coûtent plus cher. Il y a des mois avec plusieurs dépenses imprévues.
Et puis il y a les fameux achats où l’on se dit :
« Bon… celui-là, il n’était pas vraiment prévu. »
Je crois qu’on a tous connu la fameuse loi des séries, quand plusieurs dépenses imprévues arrivent les unes après les autres !
L’objectif n’est donc pas d’avoir un budget parfait tous les mois.
Pour moi, l’important est surtout de comprendre pourquoi j’ai dépassé une catégorie et d’essayer de faire différemment le mois suivant.
Ce que cette organisation a changé pour moi
Le plus gros changement n’est finalement pas le montant que j’arrive à économiser.
C’est surtout le fait de savoir où va mon argent.
Avant, je pouvais avoir l’impression que mon argent disparaissait sans vraiment comprendre pourquoi.
Aujourd’hui, lorsque je dépense, je sais davantage dans quelle catégorie cette dépense entre et ce qu’il me reste pour le reste du mois.
Et surtout, je culpabilise beaucoup moins lorsque je dépense pour quelque chose qui était prévu dans mon budget.
Parce que oui, faire attention à son argent ne veut pas dire ne plus profiter de la vie.
Pour conclure
Je pense qu’il n’existe pas une seule bonne façon de gérer son budget.
Certaines personnes aiment les applications, d’autres préfèrent un tableau Excel, un carnet ou encore les enveloppes comme moi.
Le plus important est de trouver une méthode que l’on arrive réellement à tenir sur la durée.
Mon objectif n’est pas d’avoir un budget parfait.
J’ai simplement envie de mieux gérer mon argent, de pouvoir mettre de côté pour mes projets, continuer à voyager, me faire plaisir de temps en temps et surtout éviter de me demander à la fin du mois :
« Mais où est passé mon argent ? »
Et vous, comment gérez-vous votre budget lorsque vous vivez seule ?
Est-ce que vous êtes plutôt application, tableau Excel, carnet ou enveloppes ?
Partagez votre méthode en commentaire, ça pourrait donner de nouvelles idées à tout le monde.


Laisser un commentaire